Belediye Memur Maaşından İzinsiz Kesinti Yaptı! Sayıştay Raporuna Girdi
Sayıştay, İzmir Çiğli Belediyesi'nin yetkisi olmadığı halde memur maaşlarından 'gıda bankası' ve 'burs' adı altında kesinti yaptığını tespit etti. Memurlar maaş bordrosunda neye dikkat etmeli?
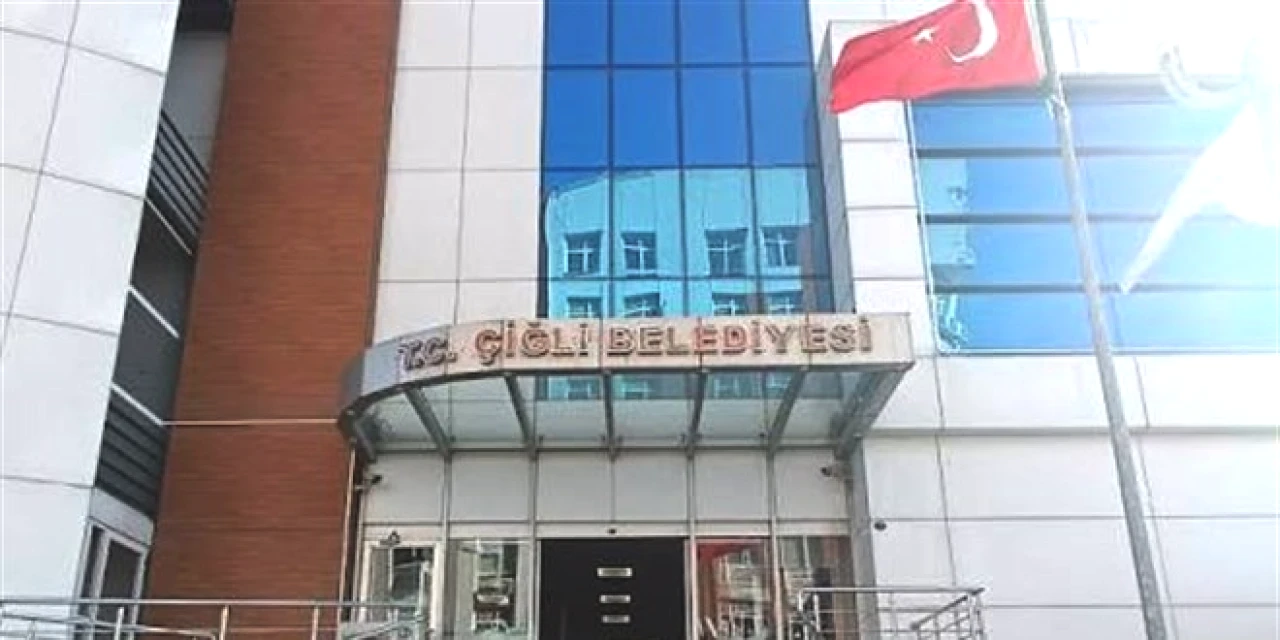
Memurların maaş bordrolarında gözden kaçabilecek bir kesinti, Sayıştay denetimiyle gün yüzüne çıktı. Sayıştay Başkanlığı, İzmir Çiğli Belediyesi'nin 2025 yılı hesaplarını incelerken bazı memurların aylıklarından "gıda bankası" ve "burs" adı altında kesinti yapıldığını ve bu tutarların belirli kuruluşlara aktarıldığını tespit etti. Belediyenin bu şekilde yardım toplama yetkisi bulunmadığı ve yetkili makamdan izin de alınmadığı belirlendi.
Rapora göre belediye bulguya katıldı, yani tespiti kabul etti. Ancak uygulamaya son verildiğini gösteren bir belge sunamadı. Bu durum, kesintilerin devam edip etmediği sorusunu da gündeme getirdi.
Denetçiler bordroları tek tek inceledi
Çiğli Belediyesi'nin 2025 yılı denetim raporunda 20'nci bulgu olarak yer alan tespit, memur bordrolarının ayrıntılı incelenmesiyle ortaya çıktı. Raporda, belediyenin bağış ve yardım toplama yetkisi olmamasına ve bu konuda yetkili makamlardan izin almamasına rağmen bazı memurların maaşlarından kesinti yapıldığı ifade edildi. Kesilen paraların gıda bankası ve burs başlıkları altında üçüncü kuruluşlara aktarıldığı kayıt altına alındı.
2860 sayılı Kanun ne diyor?
Sayıştay, tespitini 2860 sayılı Yardım Toplama Kanunu'nun dört maddesine dayandırdı. Kanunun 1'inci maddesi, yardım toplamaya yetkili kişi ve kuruluşları, bunların hangi amaçlarla yardım toplayabileceğini belirlemeyi ve yardımların toplanması, kullanılması ve denetlenmesine ilişkin usul ve esasları düzenlemeyi amaçlıyor. Kanun, yetkili makamdan izin almadan yardım toplanmasını açıkça yasaklıyor.
Bu çerçevede bir kamu kurumunun, ne kadar iyi niyetli bir amaçla olursa olsun, personelinin maaşından kesinti yaparak yardım toplaması hukuka aykırı kabul ediliyor. Yardım faaliyetine katılmak isteyen bir memur, bunu kendi iradesiyle ve doğrudan yetkili kuruluşa bağış yaparak gerçekleştirebiliyor.
Memur maaşından hangi kesintiler yapılabilir?
Memur maaşından yapılabilecek kesintiler kanunla sınırlı tutuluyor. Gelir vergisi, damga vergisi, genel sağlık sigortası ve emeklilik keseneği gibi yasal kesintilerin yanı sıra, mahkeme kararına dayanan icra ve nafaka kesintileri, memurun kendi yazılı talebiyle yapılan sendika aidatı ve bireysel emeklilik katkısı gibi kalemler bordroda yer alabiliyor. Bunların dışında, memurun açık rızası olmadan ve yasal dayanağı bulunmadan yapılan kesintiler hukuka aykırı sayılıyor.
Uygulamada bazı kurumlarda lojman, yemek, servis ya da kreş ücretleri de bordro üzerinden tahsil edilebiliyor. Ancak bu kesintilerin de bir düzenlemeye ya da memurun imzalı talebine dayanması gerekiyor.
Memurlar bordrolarını nasıl kontrol edebilir?
Memurlar, aylık maaş bordrolarını çalıştıkları kurumun muhasebe biriminden ya da e-Devlet üzerindeki Kamu Harcama ve Muhasebe Bilişim Sistemi uygulamasından görüntüleyebiliyor. Bordroda tanımadıkları ya da onay vermedikleri bir kesinti gören memurların öncelikle kurumun strateji ya da insan kaynakları birimine yazılı dilekçeyle başvurması öneriliyor.
Yanıt alınamazsa veya kesinti sürdürülürse, kesilen tutarların iadesi için idari başvuru ve ardından idari yargı yolu açık bulunuyor. Rızası dışında kesinti yapıldığını belgeleyen memurlar, geçmişe dönük tutarları da talep edebiliyor.
Gönüllü bağış ile zorunlu kesinti arasındaki fark
Uzmanlar, iyi niyetli kampanyalar ile bordro kesintisinin birbirine karıştırılmaması gerektiğini vurguluyor. Bir memurun gıda bankasına ya da burs fonuna destek olmak istemesi takdir edilecek bir davranış. Ancak bu desteğin kurum eliyle, maaştan otomatik olarak ve yasal izin olmadan alınması, hem memurun mülkiyet hakkına hem de kamu mali yönetimi kurallarına aykırı düşüyor. Bağışın gönüllü olması, belgelenmesi ve yetkili kuruluş aracılığıyla yapılması gerekiyor.
Sayıştay denetimleri neden önemli?
Sayıştay her yıl yerel yönetimler, bakanlıklar ve kamu kurumlarının hesaplarını denetleyerek mevzuata aykırı uygulamaları raporluyor. Bu raporlar, kamu personelinin mali haklarını doğrudan ilgilendiren pek çok uygulamanın düzeltilmesini sağlıyor. Çiğli örneği, iyi niyetle başlatılsa bile yasal dayanağı olmayan uygulamaların denetimde nasıl karşılık bulduğunu gösteren dikkat çekici bir örnek olarak öne çıkıyor.