Emekli Maaşını Taşıyacaklar Dikkat! Promosyonun Bir Kısmı Geri İstenebilir
Üç yıllık taahhüt dolmadan banka değiştiren emekliden, kullanılmayan döneme denk gelen promosyon geri isteniyor. İade nasıl hesaplanır, taşıma kârlı mı? Örnek hesapla anlattık.
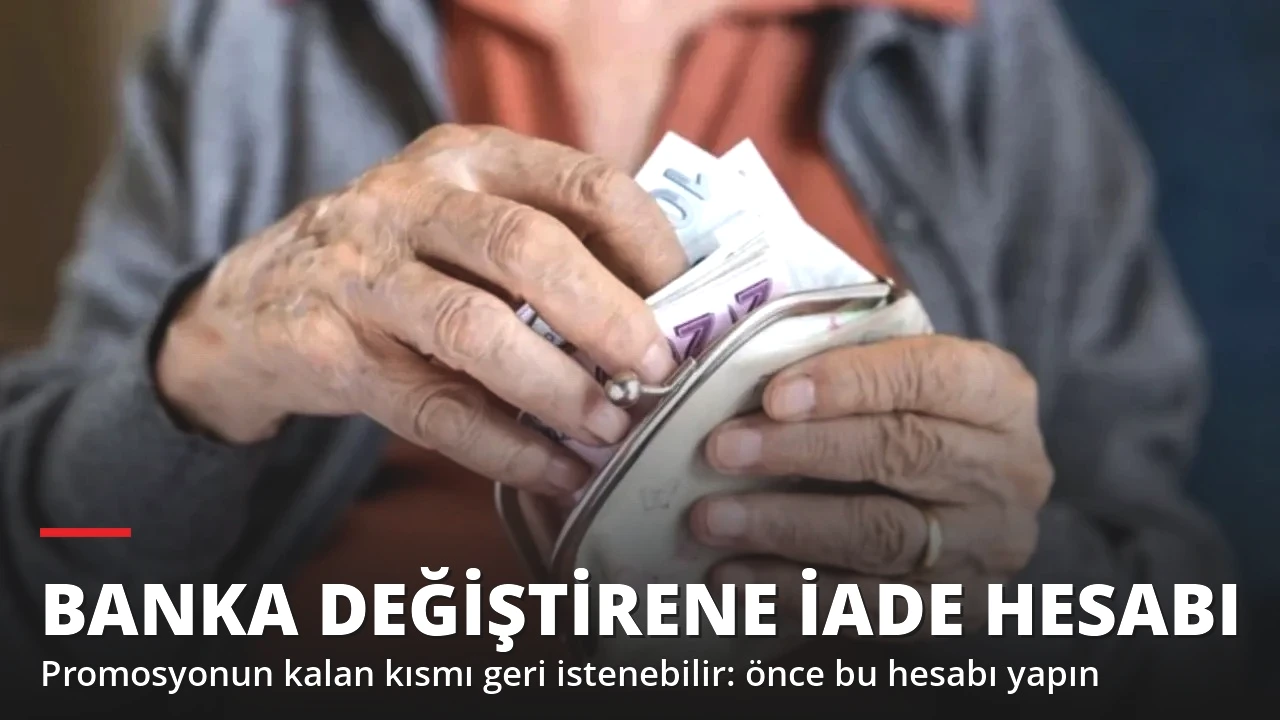
Bankaların emekli promosyonu yarışı kızışınca, maaşını daha yüksek ödeme yapan bir bankaya taşımayı düşünen emekli sayısı da artıyor. Ancak burada gözden kaçırılmaması gereken önemli bir ayrıntı var: Üç yıllık taahhüt süresi dolmadan banka değiştiren emeklinin, önceki bankadan aldığı promosyonun kullanılmayan döneme karşılık gelen kısmını iade etmesi istenebiliyor. Bu iade hesaplanmadan yapılan taşıma, beklenen kazancı ciddi şekilde azaltabiliyor.
Taahhüt devam ederken banka değiştirilebilir mi?
Evet. Emekliler, promosyon taahhüdü sürerken de maaşlarını başka bir bankaya taşıyabiliyor. Taşıma işlemi bankaların şubelerinden, mobil uygulamalarından ya da uygun durumlarda e-Devlet üzerinden yapılabiliyor. Ancak promosyon sözleşmeleri genellikle üç yıllık maaş alma taahhüdüne bağlı olduğu için, süre dolmadan ayrılan emekliye ilk banka iade talebiyle dönebiliyor.
İade tutarı, mevcut sözleşmenin hükümlerine ve bankanın uyguladığı hesaplama yöntemine göre belirleniyor. Uygulamada en sık karşılaşılan yöntem, promosyonun taahhüt süresine bölünerek kalan süreye düşen kısmın geri istenmesi.
Örnek hesap: 12 bin TL promosyon, 1 yıl sonra taşıma
Bir emeklinin üç yıl önce değil, bir yıl önce bir kamu bankasından 12 bin TL promosyon aldığını varsayalım. Üç yıllık taahhüdün yalnızca bir yılı tamamlanmışsa, kalan iki yıla denk gelen tutar iade hesabına giriyor. Hesaplamaya göre 12 bin liranın üçte ikisi, yani yaklaşık 8 bin lira geri istenebilir.
Bu emekli maaşını 20 bin TL ve üzeri aylık alanlara şartsız 20 bin TL ödeyen bir bankaya taşırsa, hesaplamaya göre net kazancı yaklaşık 12 bin lira olur. Yani ilan edilen 20 bin liranın tamamı cebe girmiyor. Taahhüdün iki yılını doldurmuş bir emeklide ise iade edilecek tutar yaklaşık 4 bin liraya iner ve taşıma daha kârlı hale gelir.
Ek ödüller iade hesabını değiştirebilir
Bazı bankalar promosyonun yanında kredi kartı harcaması, otomatik fatura talimatı ya da sigorta gibi ürünler için ek ödüller veriyor. Bu ödüllerin de belirli bir süre ürünün kullanılmasına bağlı olduğu durumlarda, erken ayrılan müşteriden geri istenmesi söz konusu olabiliyor. Bu nedenle sadece ana promosyon değil, alınan tüm ek ödüllerin şartları sözleşmeden kontrol edilmeli.
Taşımadan önce yapılması gereken 5 kontrol
1. Taahhüt başlangıç tarihi: Mevcut bankadan promosyonun hangi tarihte alındığı ve taahhüdün ne zaman dolacağı öğrenilmeli. Süresi birkaç ay içinde dolacak emeklinin beklemesi çoğu zaman en kârlı seçenek oluyor.
2. Kalan iade tutarı: Bankadan yazılı olarak ya da müşteri hizmetlerinden iade edilecek kesin tutar sorulmalı.
3. Yeni bankanın şartsız ödemesi: İlan edilen en yüksek rakam değil, yalnızca maaş taşıyarak alınacak nakit tutar esas alınmalı.
4. Ek ürün maliyetleri: Kredi kartı yıllık ücreti, hesap işletim ücreti ve sigorta primleri ek ödülün gerçek değerini düşürebilir.
5. Kampanya tarihi: Bazı kampanyalar ay sonunda bitiyor; başvuru tarihi kampanya süresi içinde kalmalı.
Kimler için taşımak mantıklı?
Taahhüdü sona ermiş ya da bitmesine kısa süre kalmış emekliler için banka değiştirmek, en düşük iade maliyetiyle yeni bir promosyon almanın yolu. Taahhüdünün başında olan emeklilerde ise iade tutarı yüksek olacağından, yeni bankanın teklifinin aradaki farkı gerçekten kapatıp kapatmadığı dikkatle hesaplanmalı. Aksi halde emekli, aynı parayı bir bankaya geri ödeyip diğerinden almış olmaktan öteye geçemeyebilir.
İade ödenmezse ne olur?
Banka değiştirdikten sonra iade talebini yerine getirmeyen emekliler için önceki banka, borcu takip sürecine alabiliyor. Bu da ilerleyen dönemde kredi notunun olumsuz etkilenmesine yol açabiliyor. Bu yüzden taşıma kararı verildiğinde iade tutarının hazır bulundurulması ve ödemenin dekontla belgelenmesi öneriliyor.