Kredi Kartında 1 Kuruş Borç Kara Listeye Sokuyor! Bankalar Affetmiyor
Ekstre ödendikten sonra kalan kuruşluk faiz ve vergi küsuratları kanuni takibe ve kredi notunun düşmesine yol açabiliyor. Mağdur olmamak için yapılması gerekenler.
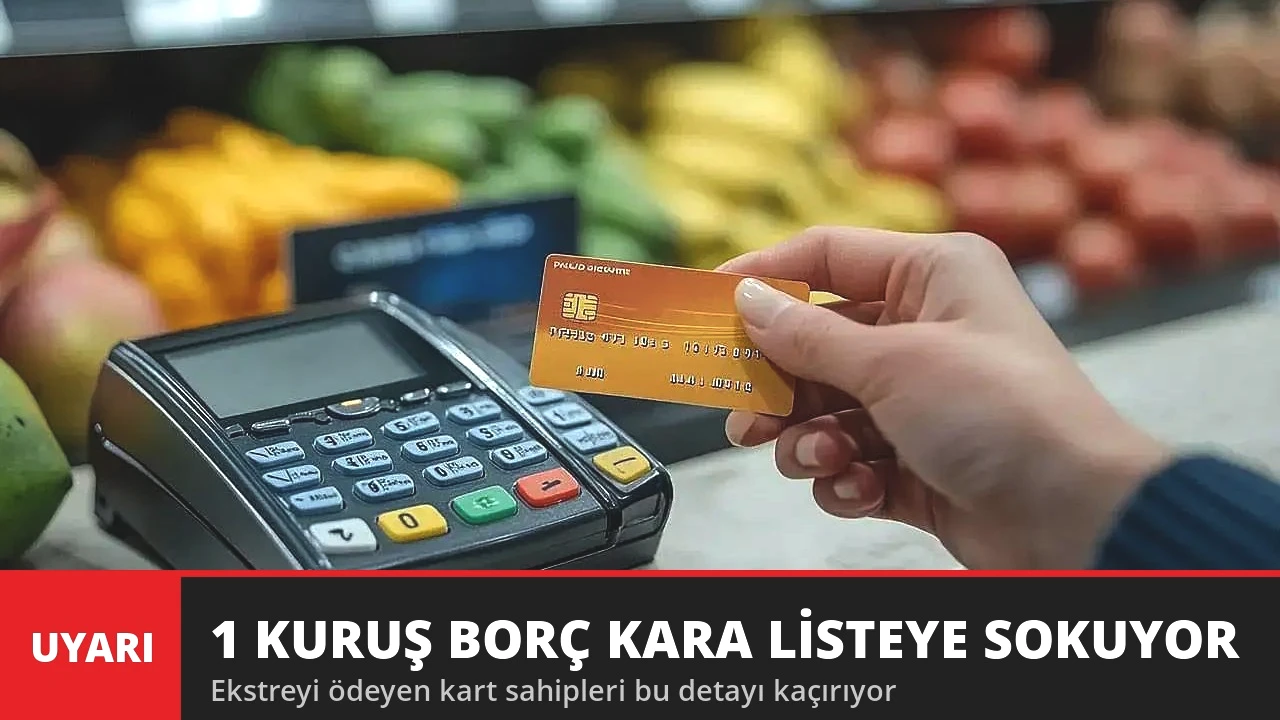
Kredi kartı borcunu ödediğini düşünüp rahatlayan milyonlarca kart sahibini ilgilendiren önemli bir uyarı gündemde. Ekstre ödendikten sonra hesapta kalan 1 kuruş, 10 kuruş gibi küçük faiz ve vergi küsuratları, fark edilmediği takdirde aylar içinde ciddi bir soruna dönüşebiliyor. Bankaların otomatik takip sistemleri borcun büyüklüğüne bakmadığı için birkaç kuruşluk bakiye bile kanuni takibe, kredi notunun düşmesine ve hatta icra dosyasına yol açabiliyor.
Küçük borç nasıl oluşuyor?
Kart sahibi ekstresini öderken çoğu zaman ekstrede yazan tutarı yatırıp işi bitmiş sayıyor. Oysa ekstrenin kesildiği tarih ile ödemenin yapıldığı gün arasında, özellikle önceki dönemden devreden borç varsa günlük akdi faiz işlemeye devam ediyor. Bu faize eklenen BSMV ve KKDF gibi vergiler de bir sonraki dönemde kuruşluk ya da birkaç liralık bir bakiye olarak hesaba yansıyor. Kartını artık kullanmayan biri bu küçük tutarı göremediğinde, borç sessizce gecikmeye düşüyor.
Bankalar bu tür küçük bakiyeler için her zaman bilgilendirme mesajı göndermeyebiliyor. Gönderilen mesajlar da kampanya bildirimlerinin arasında kolayca gözden kaçabiliyor. Sonuçta kart sahibi borcunun olmadığını düşünürken, sistemde gecikmiş bir alacak oluşmuş oluyor.
Algoritma borcun büyüklüğüne bakmıyor
Bankaların yazılım sistemleri gecikmiş borçları tutarına göre değil, gecikme süresine göre değerlendiriyor. 100 bin lira borcu olan müşteri ile 1 kuruş borcu olan müşteri aynı süreçten geçiyor. Gecikme Kredi Kayıt Bürosu'na (KKB) bildiriliyor ve Findeks kredi notu düşmeye başlıyor. 90 günlük süre aşıldığında ise alacak, kanuni takip aşamasına aktarılabiliyor.
Kanuni takip başladığında işin rengi değişiyor. Birkaç kuruşluk asıl borcun üzerine noter ihtarnamesi masrafı, takip giderleri ve vekalet ücreti gibi kalemler eklenince toplam tutar kısa sürede binlerce liraya ulaşabiliyor. Daha da önemlisi, kişi kara listeye düştüğü için ihtiyaç duyduğu anda kredi ya da yeni kart alamayabiliyor.
Dolandırıcılar da bu durumu fırsata çeviriyor
Mesele yalnızca bankacılık işlemleriyle sınırlı değil. Son dönemde vatandaşların telefonlarına "Kredi kartınızdaki 0,50 TL borç nedeniyle icra takibi başlatılmıştır, hemen ödeyin" gibi sahte mesajlar gönderiliyor. Paniğe kapılarak mesajdaki bağlantıya tıklayan kişiler kart bilgilerini dolandırıcılara kaptırabiliyor. Bu nedenle borç bildirimi içeren mesajlardaki linklere kesinlikle tıklanmaması, bakiyenin her zaman bankanın resmi mobil uygulamasından ya da müşteri hizmetlerinden kontrol edilmesi gerekiyor.
Mağdur olmamak için ne yapmalı?
Uzmanların önerileri oldukça basit ama hayati. Kartı kapatırken ya da borcu tamamen kapatmak isterken bankadan güncel bakiyenin sıfırlanmasını talep etmek gerekiyor. Ekstre tutarı yerine "güncel borç" tutarını ödemek, kuruşluk faiz kalıntılarının oluşmasını engelliyor. Kart iptal ediliyorsa mutlaka yazılı "borcu yoktur" belgesi ya da bunu teyit eden bir mesaj alınmalı.
Ayrıca belirli aralıklarla e-Devlet üzerindeki UYAP Vatandaş Portalı'ndan hakkınızda açılmış bir icra dosyası olup olmadığını kontrol etmek, büyük sürprizlerin önüne geçebilir. Findeks üzerinden kredi notunu takip etmek de olası bir gecikmenin erken fark edilmesini sağlıyor.
Kredi notu düştüyse nasıl düzeltilir?
Küsurat borç yüzünden kredi notu düşen kişilerin önce borcu tamamen kapatması, ardından bankadan borcu olmadığına dair yazı alması gerekiyor. Notun yeniden yükselmesi zaman alsa da düzenli ödeme geçmişi oluştukça puan toparlanıyor. Hukukçular ise birkaç kuruşluk bir borç için çıkarılan fahiş masrafların dürüstlük kuralına aykırı olduğunu, bu tür durumlarda tüketici hakem heyetine başvurulabileceğini hatırlatıyor.
Kısacası kredi kartı borcunu kapattığınızı düşünüyorsanız bile, bir sonraki ekstreyi kontrol etmeyi ihmal etmeyin. Birkaç saniyelik bir kontrol, yıllarca sürebilecek bir kredi notu sorununun önüne geçebilir.