Kredi Kartında Asgari Ödeme Tuzağı! Borcun Yıllık Maliyeti Yüzde 70'i Aşıyor
Kredi kartı borcunun sadece asgari tutarını ödeyenler dikkat. Aylık yüzde 3,75 faiz, BSMV ve KKDF ile birlikte yüzde 4,88'e çıkıyor; yıllık yük yüzde 70'i geçebiliyor.
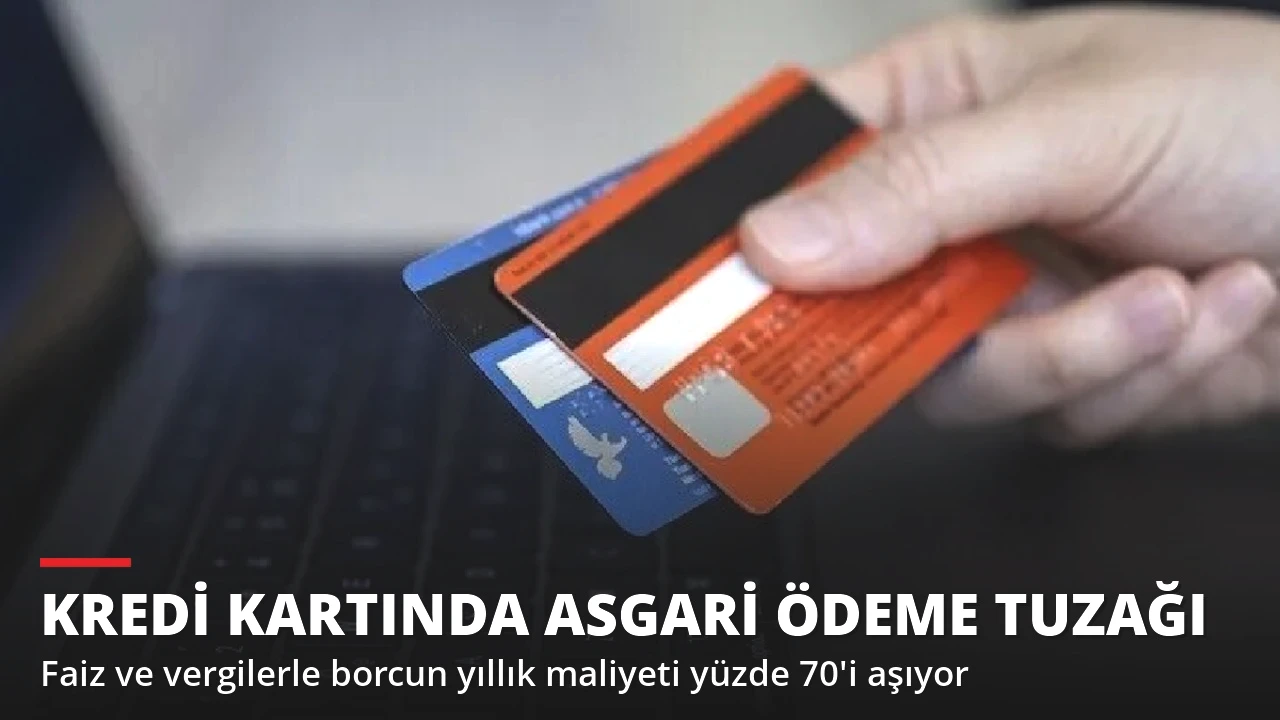
Ay sonunu getirmekte zorlanan milyonlarca kişi için kredi kartı ekstresindeki "asgari ödeme tutarı" bir kurtarıcı gibi görünüyor. Borcun yalnızca bu kısmını yatırıp kalanını bir sonraki aya devretmek, o an için bütçeyi rahatlatıyor. Ancak uzmanların uyarısı net: Bu alışkanlık birkaç ay sürdüğünde borç sessizce büyüyor ve faiz ile vergiler eklendiğinde kredi kartı borcunun yıllık maliyeti yüzde 70'in üzerine çıkabiliyor.
Asgari ödeme borcu kapatmıyor
Kart kullanıcılarının en sık düştüğü hata, ekstrede yazan asgari tutarı ödedikten sonra işi bitmiş saymak. Oysa asgari ödeme yalnızca kartın gecikmeye düşmesini ve kullanıma kapanmasını engelliyor; borcu ortadan kaldırmıyor. Ödenmeyen bakiye bir sonraki döneme aktarılıyor ve bu tutarın tamamına faiz işlemeye devam ediyor.
Bu döngü birkaç ay tekrarlandığında ödenecek toplam tutar katlanarak büyüyor. Başta yönetilebilir görünen bir borç, bir süre sonra aylık gelirin önemli bir kısmını yutan bir yüke dönüşebiliyor.
Aylık yüzde 3,75 faiz neden yüzde 4,88 oluyor?
Kredi kartı borcunda asıl gözden kaçan nokta, ekstrede görülen faiz oranının tek başına maliyeti göstermemesi. Faize ek olarak Banka ve Sigorta Muameleleri Vergisi (BSMV) ile Kaynak Kullanımını Destekleme Fonu (KKDF) kesintileri de ekleniyor.
Örneğin dönem borcu 30 bin lira ile 180 bin lira arasında olan bir kartta, asgari ödeme sonrası kalan tutara aylık yüzde 3,75 akdi faiz uygulandığında, BSMV ve KKDF ile birlikte aylık maliyet yaklaşık yüzde 4,88'e çıkıyor. Bu maliyet her ay tekrarlandığında yıllık toplam yük yüzde 70 seviyesini aşabiliyor.
Örnek hesap: 50 bin liralık borç ne kadar büyür?
Basit bir örnekle tablo daha net görülüyor. Kartında 50 bin lira devreden borcu olan ve yeni harcama yapmayan bir kişinin bakiyesine aylık yüzde 4,88 maliyet yansıdığında, sadece ilk ayda yaklaşık 2 bin 440 lira faiz ve vergi oluşuyor (hesaplamaya göre). Asgari ödemenin önemli bir bölümü bu faize gittiği için ana borç çok yavaş azalıyor. Üstüne yeni alışverişler eklendiğinde ise borç küçülmek yerine büyümeye başlıyor.
Küçük ödemeler borcu kontrol altında tutuyor hissi veriyor
Asgari ödeme alışkanlığının en büyük tehlikesi, kart sahibine borcunu yönettiği duygusunu vermesi. Her ay zorunlu tutar ödendiği için yükümlülük yerine getirilmiş gibi görünüyor. Ancak geride kalan bakiye yeni döneme taşındıkça ödenen paranın büyük kısmı ana borç yerine faiz ve vergilere gidiyor. Bu nedenle uzmanlar, ekstrede yalnızca asgari tutara değil toplam dönem borcuna ve bir sonraki ay ödenecek miktara odaklanılmasını öneriyor.
Kredi notu da etkileniyor
Sürekli devreden kart borcu yalnızca cebi değil, kredi notunu da olumsuz etkiliyor. Kart limitinin büyük kısmının sürekli dolu olması, bankalar tarafından risk göstergesi olarak değerlendiriliyor. Bu durum ileride konut ya da taşıt kredisi başvurusunda daha yüksek faiz teklifine ya da başvurunun reddedilmesine yol açabiliyor. Uzmanlar, limit kullanım oranının mümkün olduğunca düşük tutulmasını ve birden fazla kartta borç biriktirilmemesini tavsiye ediyor.
Borç sarmalından çıkmak için öneriler
- Mümkünse borcun tamamını ödeyin: Dönem borcunun tamamı son ödeme tarihine kadar kapatıldığında faiz işlemiyor.
- Asgari tutarın üzerinde ödeyin: Tamamını ödeyemiyorsanız bile asgari tutardan ne kadar fazla öderseniz faiz yükü o kadar azalır.
- Yeni harcamayı durdurun: Devreden borcu olan kartla alışverişe devam etmek, borcu kapatmayı zorlaştırır.
- Alternatifleri karşılaştırın: Bazı durumlarda daha düşük maliyetli bir krediyle kart borcunu kapatmak toplam maliyeti azaltabilir; ancak dosya masrafı ve sigorta gibi ek kalemler mutlaka hesaba katılmalı.
- Otomatik ödeme talimatı verin: Son ödeme tarihini kaçırmak, gecikme faizi ve kredi notu kaybı anlamına geliyor.
Kredi kartı doğru kullanıldığında faizsiz bir ödeme aracı olarak bütçeye esneklik sağlıyor. Ancak borcun devretmeye başladığı noktada en pahalı finansman yöntemlerinden birine dönüşüyor. Ekstreyi her ay dikkatle incelemek, bu tuzağa düşmemenin ilk adımı.