Tek Evi Olana Konut Kredisi Kısıtlaması Kalktı! BDDK Sınırı İki Eve Çekti
BDDK, konut kredisinde yüzde 75'lik azaltımı artık en az iki konutu olanlara uygulayacak. Hisseli tapu ve riskli yapı sahipleri için de yeni kurallar getirildi.
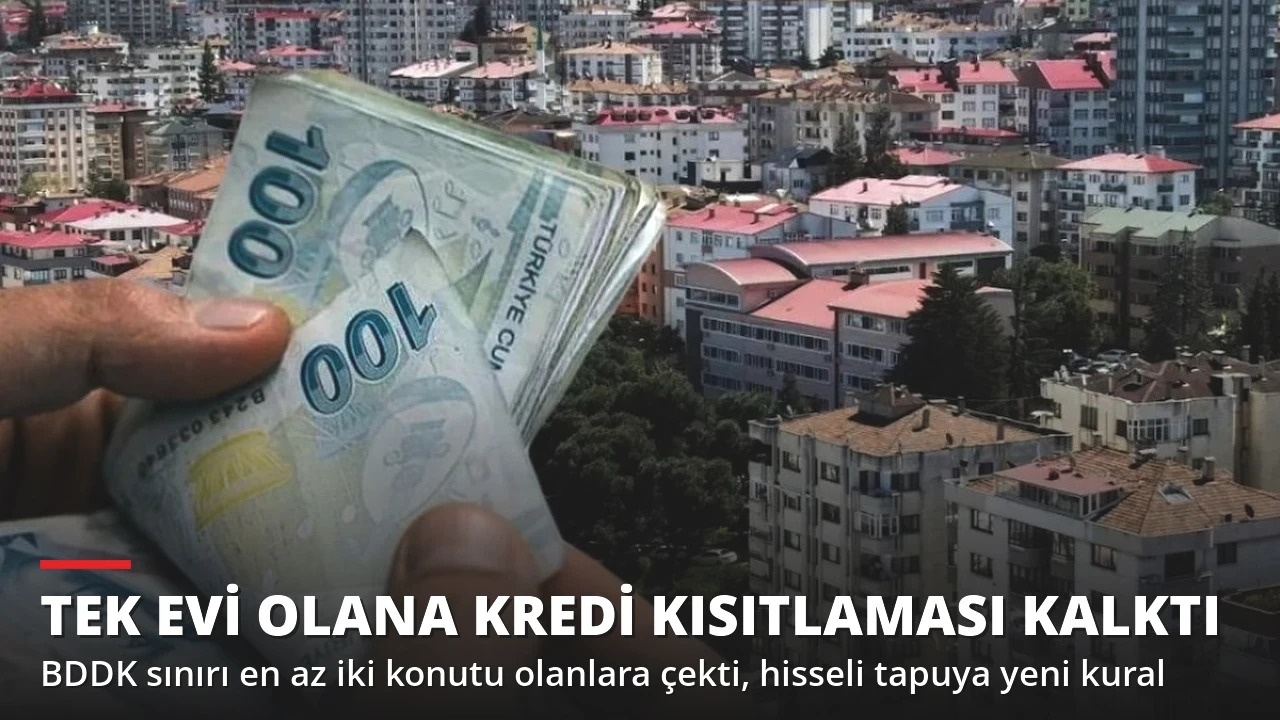
Ev almak için krediye başvurmayı planlayan ama üzerine zaten bir konut kayıtlı olan vatandaşları sevindiren bir karar çıktı. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), konut kredilerinde kullanılabilecek azami tutarı sınırlayan kuralı değiştirdi. Bundan sonra kredi tutarındaki ağır kesinti, tek evi olanlara değil, en az iki konutu bulunanlara uygulanacak.
Karar, BDDK'nın 19 Kasım 2026 tarihli toplantısında alındı ve kurumun internet sitesinde yayımlandı. Aynı toplantıda kredi kartı asgari ödeme oranlarında da değişikliğe gidildi.
Yüzde 75 azaltım artık iki konuttan itibaren
Düzenlemeye göre tüketicinin kendisinin, eşinin ya da 18 yaşından küçük çocuklarının sahibi olduğu en az iki konut bulunuyorsa, konut kredisinde kullanılabilecek azami tutarın konutun değerine oranı yüzde 75 azaltılarak uygulanacak. Bu azaltım, 29 Ocak 2026 tarihli ve 11364 sayılı Kurul kararıyla belirlenen azami kredi tutarı üzerinden yapılıyor.
Önceki uygulamada aynı kısıtlama, hane adına en az bir konut kayıtlı olduğunda devreye giriyordu. Yani mevcut evini satmadan daha büyük ya da daha uygun bir eve geçmek isteyen, çocuğu için ikinci bir konut almayı düşünen ya da kirada oturduğu şehirde ev almak isteyen birçok kişi, sırf tapusunda bir ev olduğu için çok düşük kredi tutarıyla karşılaşıyordu. Yeni kararla tek evi olanlar bu kesintinin dışında kalıyor.
Düzenleme, konut edinimi amacıyla kullandırılan kredileri ve taşıt kredileri hariç konut teminatlı kredileri kapsıyor.
Hisseli tapuda yüzde 50 kuralı
BDDK, miras ya da ortak alım nedeniyle bir evde payı olanları da yakından ilgilendiren bir değişikliğe gitti. 24 Ağustos 2023 tarihli ve 10656 sayılı Kurul kararındaki hisseli konut sahipliğine ilişkin hüküm yeniden düzenlendi. Buna göre herhangi bir konutun tapusunda yüzde 50 ya da daha az hissesi bulunan kişinin bu konutu, konut sahipliği değerlendirmesinde hesaba katılmayacak.
Örneğin anne-babasından kalan evde kardeşleriyle birlikte üçte bir payı bulunan biri, bu pay nedeniyle "ev sahibi" sayılmayacak ve kredi tutarında kesintiyle karşılaşmayacak. Ancak ikiden fazla konutta hisseli tapu sahibi olanlar bu kolaylıktan yararlanamayacak.
Yıkılan riskli bina sayılmayacak
Kararın bir diğer önemli maddesi kentsel dönüşüm sürecindeki ailelere yönelik. 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında riskli yapı tespit edildiği için yıkılmış ya da hakkında yıkım kararı verilmiş konutlardan yalnızca biri, konut sahipliği değerlendirmesinde dikkate alınmayacak.
Bu madde özellikle deprem riski nedeniyle evi yıkılan ve yeni ev almak için krediye ihtiyaç duyan aileler için önem taşıyor. Tapuda hâlâ görünen ama fiilen oturulamayan bir konut, artık kredi hesabında aleyhe işlemeyecek.
Kimler kazançlı çıkıyor?
Yeni düzenlemeden en çok faydalanacak grupların başında, tek evi olup daha büyük bir eve geçmek isteyen aileler geliyor. Mevcut evini satmadan önce yeni evi almak isteyen bu kişiler, artık hanede yalnızca bir konut bulunduğu için standart kredi oranlarından yararlanabilecek.
Mirasla küçük paylı hisse sahibi olanlar, başka bir şehirde iş bulup orada ev almak isteyenler ve kentsel dönüşümde evi yıkılanlar da kararın doğrudan muhatapları arasında. Buna karşılık iki ya da daha fazla evi bulunan ve yatırım amaçlı yeni konut almak isteyenler için kredi kullanımı sınırlı olmaya devam edecek.
Başvurmadan önce dikkat
Bankalar konut sahipliğini tapu kayıtları üzerinden kontrol ediyor ve değerlendirmeye eşin ve 18 yaşından küçük çocukların kayıtları da dahil ediliyor. Kredi başvurusu öncesinde hane adına kayıtlı tüm konutların ve hisse oranlarının e-Devlet üzerinden kontrol edilmesi, bankayla görüşürken sürprizle karşılaşmamak açısından önemli.
Uzmanlar ayrıca kredi tutarındaki sınırın yanı sıra faiz oranlarının, vade seçeneklerinin ve dosya masraflarının da bankadan bankaya farklılık gösterdiğini, karar vermeden önce birkaç bankadan teklif alınmasının toplam maliyeti belirgin şekilde düşürebileceğini hatırlatıyor.