Kredi Kartı Borcuna 48 Ay Yapılandırma mı Geliyor? Komite Sonrası Gözler Kararda
Bakan Şimşek başkanlığındaki Finansal İstikrar Komitesi'nde bireysel kredi ve kredi kartı borçlarına yönelik seçeneklerin konuşulması yapılandırma beklentisini artırdı. Ekonomistlere göre 12-48 ay vade gündeme gelebilir; ancak resmi karar yok.
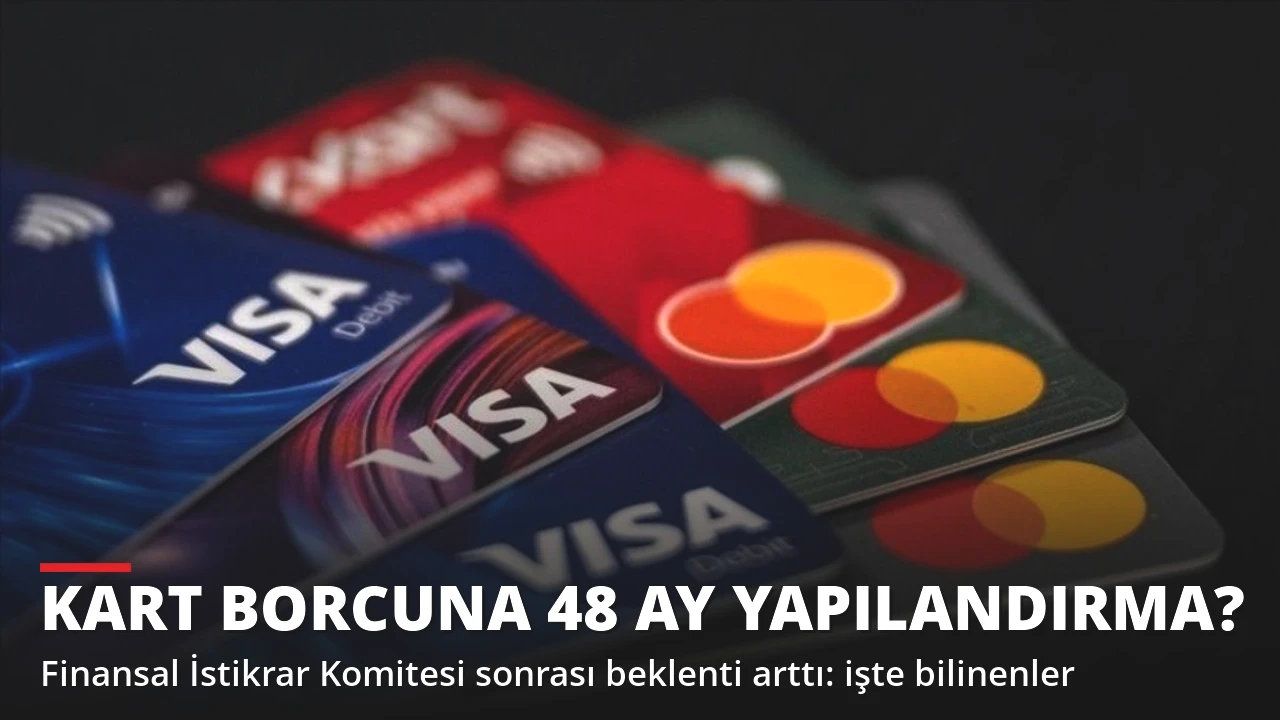
Kredi kartı ve ihtiyaç kredisi borcunu çevirmekte zorlanan milyonlarca vatandaşın gözü yeniden Ankara'ya çevrildi. Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığında toplanan Finansal İstikrar Komitesi'nde bireysel krediler ve kredi kartlarına yönelik politika seçeneklerinin de ele alınması, "borç yapılandırması geliyor mu?" sorusunu gündemin üst sıralarına taşıdı.
Ancak altını çizmek gerekiyor: Toplantının ardından kredi kartı ve ihtiyaç kredisi borçları için kesinleşmiş bir yapılandırma kararı ya da başvuru takvimi açıklanmadı. Şu an konuşulanlar, ekonomistlerin geçmiş uygulamalardan yola çıkarak yaptığı değerlendirmelerden ibaret.
Komitede neler konuşuldu?
Hazine ve Maliye Bakanlığı bünyesindeki Finansal İstikrar Komitesi, Türkiye ve dünya ekonomisindeki son gelişmeleri ve finansal piyasaların genel durumunu değerlendirdi. Toplantının dikkat çeken başlıklarından biri, mevcut borçlarını ödemekte güçlük çeken vatandaşlara yönelik geliştirilebilecek yeni seçenekler oldu.
Bireysel kredi ve kredi kartı başlığının ayrıca masaya gelmesi, piyasada yeni bir düzenleme beklentisi oluşturdu. Özellikle yüksek faiz ortamında asgari ödemeyle borcunu taşımaya çalışan kart kullanıcıları ve taksitleri aksayan ihtiyaç kredisi borçluları bu gelişmeyi yakından takip ediyor.
12 ile 48 ay arası vade gündemde
Ekonomist Muhammet Bayram, daha önce uygulanan yapılandırma modellerine benzer bir sistemin yeniden devreye alınabileceğini değerlendirdi. Bayram'a göre olası bir düzenlemede ödenmemiş kredi ve kredi kartı borçları yeniden vadelendirilebilir ve 12 ile 48 ay arasında değişen taksit seçenekleri gündeme gelebilir.
Böyle bir adım atılması halinde borçlular, birikmiş borcu tek seferde kapatmak zorunda kalmadan belirlenen taksitlerle ödeme imkânı bulabilecek. Bayram, geçmişteki uygulamalara benzer bir yol izlenirse borçların daha uygun faiz koşullarıyla yeniden taksitlendirilebileceğini de belirtti. Yeni bir düzenlemede uygulanacak faiz oranı ise henüz belli değil.
Geçmişte nasıl uygulanmıştı?
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), önceki dönemlerde belirli şartları taşıyan kredi kartı ve ihtiyaç kredisi borçlarının yeniden yapılandırılmasına imkân tanıyan düzenlemeler yapmıştı. Bu uygulamalarda borçlular, belirlenen süre içinde bankalarına başvurarak borçlarını yeniden taksitlendirebilmişti. Bazı düzenlemelerde azami vade 48 aya kadar çıkmıştı.
Gündeme gelebilecek yeni bir adımın da bu örneklere benzer bir çerçevede hazırlanabileceği konuşuluyor. Kapsam, faiz, başvuru tarihi ve hangi borçların düzenlemeye dahil edileceği gibi ayrıntılar ancak resmi bir karar açıklandığında netleşecek.
Kimleri kapsayabilir?
Geçmiş uygulamalara bakıldığında yapılandırma imkânı genellikle belirli bir tarih itibarıyla mevcut olan borçlar için tanınmış, borçluların başvuru süresi içinde bankaya kendi talebiyle gitmesi istenmişti. Yasal takibe düşmüş borçlar, gecikmedeki borçlar ve düzenli ödenen borçlar için farklı şartlar uygulanabiliyordu. Yeni bir düzenleme yapılırsa da benzer ayrımların olması bekleniyor; ancak bunların hangisinin uygulanacağı resmi metin yayımlandığında belli olacak.
Kredi kartı kullanıcılarının bir kısmı borcunu yalnızca asgari ödeme tutarını yatırarak taşıyor. Bu yöntem kısa vadede nefes aldırsa da kalan borç her ay faiz işletmeye devam ettiği için toplam borç uzun süre azalmıyor. Yapılandırma beklentisinin bu kadar güçlü olmasının arkasında da bu tablo yatıyor.
Uzun vade her zaman avantaj mı?
Yapılandırmanın en büyük cazibesi aylık taksiti düşürmesi. Ancak vadenin uzaması, toplamda ödenecek tutarı artırabiliyor. Örneğin aynı borcu 12 ay yerine 48 ayda ödemek, aylık yükü hafifletse de faiz maliyetini dört yıla yayıyor. Bu nedenle uzmanlar, olası bir düzenleme gelirse herkesin en uzun vadeyi seçmek yerine bütçesine uygun en kısa vadeyi tercih etmesini öneriyor.
Karar beklenirken ne yapılmalı?
Yapılandırma beklentisiyle mevcut ödemeleri durdurmak, borçlu açısından en riskli hamle. Gecikmeye düşen borç hem gecikme faiziyle büyüyor hem de kredi notunu düşürerek ileride kredi bulmayı zorlaştırıyor. Uzmanlar, karar açıklanana kadar en azından asgari ödemelerin ve kredi taksitlerinin aksatılmamasını tavsiye ediyor.
Halihazırda zorlanan borçlular için bankaların kendi yapılandırma seçenekleri de bulunuyor. Bankasıyla görüşen bir müşteri, kart borcunu taksitli ihtiyaç kredisine dönüştürme gibi alternatifler hakkında bilgi alabiliyor. Resmi bir düzenleme çıkması halinde başvuru şartları ve süreleri BDDK ve bankalar tarafından ayrıca duyurulacak.