Kredi Kartı Limitini Sonuna Kadar Kullananlar Dikkat! 4 Büyük Tuzak Bekliyor
Kart limitinin tamamını sürekli dolu tutmak kredi notunu düşürüyor, nakit avans kapısını kapatıyor ve borcu faiz-vergiyle büyütüyor. Uzmanlara göre limitin yüzde 30-40'ı aşılmamalı.
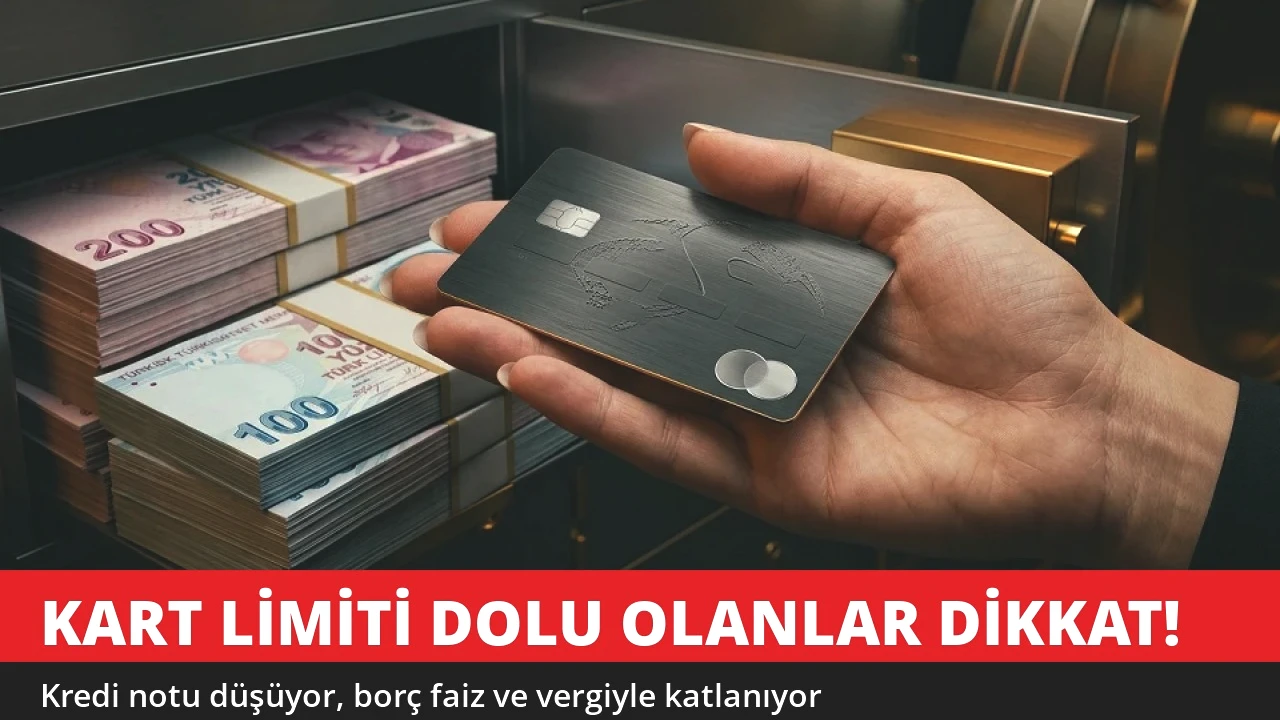
Market alışverişinden faturalara, acil nakit ihtiyacından taksitli alımlara kadar pek çok harcamayı kredi kartına yükleyen milyonlarca kişi için uzmanlardan önemli bir uyarı geldi. Kart limitinin tamamını doldurmak kısa vadede bir nefes alma imkânı gibi görünse de, mevcut bankacılık düzenlemeleri ve yüksek faiz maliyetleri karşısında kullanıcıyı orta vadede ciddi bir finansal darboğaza sürükleyebiliyor. Özellikle limitini sürekli yüzde 100 doluluk oranında kullanan kart sahiplerini dört kritik tuzak bekliyor.
Bankacılık verileri, kart borçlarının ve takibe düşen kart alacaklarının son dönemde hızla arttığını gösteriyor. Bu tabloda kart limitinin nasıl kullanıldığı, hem bütçe dengesi hem de gelecekteki kredi başvuruları açısından belirleyici hâle geliyor.
1. Kredi notu hızla düşüyor
Kredi Kayıt Bürosu'nun (KKB) skorlama sisteminde, toplam kredi limitine oranla kullanılan bakiye büyük ağırlık taşıyor. Limitin tamamının kullanılması ve bunun süreklilik kazanması, bankaların gözünde "nakit akışı bozulmuş, yüksek riskli müşteri" algısı yaratıyor. Daha da önemlisi, ödemeler eksiksiz ve zamanında yapılsa bile yüksek limit kullanım oranı tek başına kredi notunu aşağı çekebiliyor. Bu da ileride konut, taşıt ya da ihtiyaç kredisi başvurularının reddedilmesine veya daha yüksek faizle onaylanmasına yol açabiliyor.
2. Asgari ödeme sarmalı
Limitin tamamen dolduğu durumda yalnızca asgari tutarı ödemek, kalan anaparaya akdi faiz işlemesine neden oluyor. Bu faize bir de Kaynak Kullanımını Destekleme Fonu (KKDF) ve Banka ve Sigorta Muameleleri Vergisi (BSMV) ekleniyor. Böylece borç her ay katlanarak büyüyor. Ödenen tutarın önemli bir kısmı faiz ve vergilere gittiği için limit de açılmıyor; kart sahibi kartını kullanamadığı hâlde borcunun artmaya devam ettiği bir döngünün içine giriyor.
3. Nakit avans ve ek limit kapıları kapanıyor
Limit sıfırlandığında acil durumlarda başvurulan nakit avans ve taksitli nakit avans imkânları otomatik olarak devre dışı kalıyor. Bunun yanında dönem borcunun tamamını kapatamayan ve art arda yalnızca asgari ödeme yapan müşterilere bankacılık kuralları gereği nakit çekim kısıtlamaları ve limit artışı engelleri uygulanabiliyor. Bu da kart sahibinin zor anlarda manevra alanını tamamen ortadan kaldırıyor.
4. Günlük harcama döngüsü kırılıyor
Kart limiti dolduğu için zorunlu harcamalarını kartla yapamayan kişiler, ellerindeki nakdi günlük ihtiyaçlara yönlendirmek zorunda kalıyor. Bu durum bir sonraki ekstrenin ödenmesini daha da zorlaştırıyor ve gecikme faizi ile yasal takip riskini tetikliyor. Kısa sürede kart borcu, maaşın büyük bölümünü eriten kalıcı bir yüke dönüşebiliyor.
Uzman tavsiyesi: Limitin yüzde 30'unu aşmayın
Finans uzmanları, sağlıklı bir bütçe yönetimi ve kredi notunun korunması için toplam kart limitinin yüzde 30 ila 40'ının üzerinde harcama yapılmamasını öneriyor. Örneğin 100 bin liralık limiti olan bir kart sahibinin aylık harcamasını 30-40 bin lira bandında tutması, hem kredi notunu korumasına hem de acil durumlar için limitte boşluk kalmasına yardımcı oluyor. Birden fazla kart kullananların ise toplam limitlerini ve toplam borçlarını birlikte değerlendirmesi gerekiyor.
Limiti dolmuş olanlar ne yapmalı?
Limiti dolmuş kart sahiplerine öncelikle zorunlu olmayan harcamaları hemen durdurmaları tavsiye ediliyor. Yüksek faizli kart borçlarının, daha düşük maliyetli bir ihtiyaç kredisiyle kapatılması ya da bankanın sunduğu borç yapılandırma seçeneklerinin değerlendirilmesi de seçenekler arasında. Ancak yapılandırma yapmadan önce toplam geri ödeme tutarının ve vade boyunca ödenecek faizin dikkatle hesaplanması gerekiyor. Ayrıca asgari ödeme tutarının altında ödeme yapmaktan kesinlikle kaçınılması, gecikmeye düşülmemesi kredi notunun daha fazla zarar görmesini önlüyor.
Uzmanlar, kredi kartının bir gelir kaynağı değil kısa vadeli bir ödeme aracı olduğunu hatırlatarak, harcamaların aylık gelirle uyumlu planlanmasının uzun vadede en etkili koruma yöntemi olduğunu vurguluyor.